
¿Qué seguro médico necesitas para vivir en Baleares como extranjero?
Por la redacción, con Raquel Domínguez, mediadora de seguros en Palma de Mallorca
En resumen: según Raquel Domínguez, mediadora de seguros, el precio mensual es la cifra que menos dice de un seguro médico. Antes de elegir, hay que saber si tienes derecho al sistema público o al convenio especial (60 € al mes antes de los 65 años) y, después, leer la arquitectura de la póliza: cuadro médico o reembolso, límites reales, exclusiones, carencias, preexistencias, edad máxima de contratación y cláusula de renovación.
La mayoría de los recién llegados eligen su primer seguro médico comparando primas mensuales. Sin embargo, según Raquel Domínguez, suele ser el dato que menos revela del contrato. «Lo que determina si una póliza te protege es su arquitectura», explica: las coberturas, las exclusiones, los límites y sublímites, las autorizaciones, las carencias y la selección médica.
¿Quién necesita un seguro médico privado en Baleares?
Para un nuevo residente, una póliza privada puede ser un requisito legal del permiso de residencia y, para muchos, la principal vía de acceso a la sanidad mientras no tengan derecho al sistema público. Hay tres situaciones:
- los ciudadanos de fuera de la Unión Europea que solicitan un visado de residencia no lucrativa;
- los solicitantes del visado para nómadas digitales;
- los residentes sin acceso a la sanidad pública: no cotizan a la Seguridad Social española por su trabajo, no tienen derechos reconocidos a través de su país de origen (el formulario S1 de los jubilados europeos, por ejemplo) y todavía no cumplen los requisitos del convenio especial.
La tarjeta sanitaria TSI acredita un derecho a la sanidad pública, no lo crea.
¿Qué debe cubrir el seguro para un visado de residencia?
Para el visado de residencia no lucrativa, el consulado pide un seguro contratado con una aseguradora autorizada en España que cubra los mismos riesgos que el sistema público. El texto del consulado no menciona copagos ni carencias, pero en la práctica, según Raquel Domínguez, los consulados suelen pedir una póliza sin unos ni otras. Otros permisos, como el visado para nómadas digitales, tienen sus propios requisitos. Para la mediadora, cumplirlos es un mínimo administrativo, no una evaluación real de tu protección.
La lista de comprobación antes de firmar:
- una aseguradora autorizada para operar en España;
- una cobertura equivalente a la del sistema público;
- sin copagos ni carencias;
- una cobertura válida en todo el territorio español;
- un certificado de la aseguradora que recoja estos puntos, para adjuntarlo al expediente.
El convenio especial: una alternativa pública, ¿para quién y a qué precio?
El convenio especial (Real Decreto 576/2013) es una suscripción de pago al sistema público de salud para los residentes que no tienen derecho a él por otra vía.
¿Cuáles son los requisitos?
- estar inscrito en el padrón municipal (empadronamiento);
- no tener acceso a la sanidad pública por ninguna otra vía;
- acreditar al menos un año de residencia efectiva y continuada en España inmediatamente antes de la solicitud. Se pueden tener en cuenta los periodos de residencia en otro país de la Unión Europea, del Espacio Económico Europeo, en Suiza o en el Reino Unido.
La solicitud se presenta ante el servicio de salud de tu comunidad autónoma: la Generalitat Valenciana en Valencia y en la Costa Blanca (trámite n.º 17044) y el IB-Salut en Baleares.
¿Cuánto cuesta el convenio especial? 60 € al mes antes de los 65 años y 157 € al mes a partir de los 65.
¿Qué no cubre? Los medicamentos comprados en la farmacia, las órtesis y prótesis, los productos dietéticos y el transporte sanitario no urgente.
Como exige estar ya empadronado en un municipio español, no sirve para un visado solicitado desde el extranjero.
Convenio especial o seguro privado: ¿cuál elegir?
| Convenio especial | Seguro médico privado | |
|---|---|---|
| Acceso | tras un año de residencia | desde la llegada |
| Visado solicitado desde el extranjero | no | sí, sin copagos ni carencias |
| Medicamentos en farmacia | no cubiertos | según la póliza |
| Médicos | red pública | cuadro médico de la aseguradora, o libre elección con reembolso |
| Coste mensual | 60 € (157 € desde los 65 años) | variable según la edad y las coberturas |
¿Mejor una póliza de cuadro médico o de reembolso?
Una póliza de cuadro médico da acceso a una lista cerrada de médicos y hospitales, a veces con copagos. Normalmente tienen un tope anual por persona, y los copagos impagados pueden suspender la cobertura. Una póliza de reembolso deja libertad para elegir médico: pagas la factura y la aseguradora te devuelve un porcentaje, por lo general el 80 % o el 90 %. Muchos productos combinan ambas modalidades.
«El error técnico más habitual es leer ese porcentaje como la medida de tu cobertura», advierte Raquel Domínguez. Por sí solo no basta: son los límites anuales, cuando existen, los gastos admisibles y las condiciones de cada cobertura los que deciden lo que realmente se paga. Las solicitudes de reembolso también tienen plazos, a veces de solo quince días, y requieren factura detallada, receta e informe médico.
Las pólizas de gama alta van más allá: el 100 % de los gastos médicos admisibles y de los medicamentos recetados, sin límite anual, con coberturas como la dental de hasta 9 000 € o una estancia en balneario tras una hospitalización. «Esto es la gama alta, no la norma del mercado de reembolso», matiza la mediadora.
¿Qué cubre de verdad un seguro médico en caso de cirugía?
Una intervención quirúrgica no es un único gasto, sino varios: honorarios del cirujano, anestesia, estancia hospitalaria, quirófano y pruebas diagnósticas. Según Raquel Domínguez, una póliza puede cubrir la cirugía en general y, aun así, excluir o limitar determinadas intervenciones, o someterlas a carencias largas: en algunas aseguradoras, la cirugía reductora de riesgo de cáncer de mama y ginecológico puede tener una carencia de hasta 48 meses.
Recomienda comprobar qué intervenciones están excluidas, si los honorarios de los cirujanos tienen límite y qué tratamientos necesitan autorización previa. «Una autorización olvidada puede convertir un tratamiento cubierto en uno que no se paga», subraya.
¿Están cubiertas las sesiones de psicología?
La atención psicológica, tanto para niños como para adultos, es una de las coberturas más limitadas, según la mediadora. Una póliza de cuadro médico habitual cubre unas 20 sesiones al año, ampliables a 40 para asegurados de hasta 24 años y para situaciones como los trastornos de la conducta alimentaria, el acoso escolar, el ciberacoso, el estrés laboral o la violencia familiar. Las pólizas de reembolso pueden exigir la prescripción de un psiquiatra, o de un pediatra para los menores de hasta 14 años, y reducir el porcentaje reembolsado a medida que se acumulan las sesiones.
¿Qué diferencia hay entre carencia y preexistencia?
Se confunden a menudo, y para Raquel Domínguez la diferencia es decisiva: «una es una cuestión de tiempo; la otra, de selección médica».
La carencia es el periodo durante el cual determinadas coberturas todavía no se aplican. Las urgencias quedan exentas. Los plazos habituales:
| Cobertura | Carencia habitual |
|---|---|
| Cirugía menor, TAC, resonancia magnética | 6 meses |
| Cirugía mayor, hospitalización, parto | 8 meses |
| Trasplantes, reproducción asistida | 12 meses |
Una preexistencia es cualquier enfermedad, síntoma o diagnóstico anterior a la entrada en vigor de la póliza.
Si cambias de aseguradora, la nueva puede, por lo general, eliminar las carencias si llevabas asegurado al menos seis meses y conservas el último recibo de la prima, la póliza y la tarjeta sanitaria. Pregunta si también cuenta un seguro en tu país de origen. Pero eliminar carencias no significa aceptar preexistencias: todo lo diagnosticado bajo la póliza anterior pasa a ser preexistencia para la nueva, «algo que la mayoría de la gente desconoce», apunta la mediadora.
Según la Ley 50/1980 de Contrato de Seguro, el cuestionario de salud debe cumplimentarse con exactitud. A partir de ahí, la aseguradora puede aceptar el riesgo, excluir una patología, cubrirla con una sobreprima o rechazar la solicitud. Una declaración inexacta puede comprometer un reembolso más adelante.
¿Un seguro médico en España es para toda la vida?
Según el artículo 22 de la Ley 50/1980, las pólizas se prorrogan tácitamente, y cualquiera de las partes puede oponerse por escrito: con un mes de antelación al vencimiento el tomador, con dos meses la aseguradora. Además, explica Raquel Domínguez, algunas aseguradoras renuncian contractualmente a ese derecho cuando la póliza lleva tres años consecutivos en vigor, tanto en cuadro médico como en reembolso. El contrato pasa entonces a ser vitalicio por parte de la aseguradora, aunque las primas se sigan actualizando cada año y un cuestionario de salud inexacto siga permitiendo rechazar la renovación.
Es importante, porque la mayoría de las aseguradoras solo aceptan nuevos asegurados hasta los 65 o 70 años, algunas hasta los 75, rara vez más allá. «Cambiar de póliza con la edad no siempre es posible», recuerda.
¿El seguro cubre en todas partes, en las islas y en el extranjero?
Un cuadro médico nacional dice poco sobre tu isla o tu ciudad. Ibiza es el ejemplo más claro, según Raquel Domínguez: la isla cuenta con un número limitado de ciertos especialistas y centros, por lo que la mayoría de los residentes extranjeros optan allí por el reembolso, para poder tratarse en otro lugar. Las primas también se han disparado. «En mi experiencia, este año he visto contratos que casi se duplicaban», señala. Para uno de sus clientes, la prima mensual pasó de 118 € en marzo de 2026 a 219,70 € en octubre, es decir, un 89 % más en siete meses para el mismo asegurado.
Casi todas las pólizas incluyen asistencia en viaje, a menudo gestionada por una compañía de asistencia independiente con su propia red de proveedores, hasta un límite por siniestro (hasta 30 000 € en la gama alta) y para viajes de un máximo de 180 días consecutivos. El reembolso en el extranjero depende de la gama. Una póliza de cuadro médico puede reembolsar solo enfermedades graves diagnosticadas en España, al 80 % y hasta un tope anual. Una póliza de gama alta puede reembolsar tratamientos en todo el mundo en las mismas condiciones que en España, siempre que se cumpla un periodo mínimo de residencia, que varía según la aseguradora y puede llegar a 183 días al año.
Raquel Domínguez cita un caso de su propia experiencia que muestra la diferencia. Un cliente que enfermó en Polonia necesitaba un antibiótico. Una videoconsulta con un médico en España generó una receta electrónica en pocos minutos. La farmacia la rechazó: no era un original en papel y no estaba firmada por un médico colegiado en Polonia. Al cliente lo derivaron a una clínica privada y pagó unos 600 € para que lo examinaran y le hicieran una receta local. «La asistencia existía sobre el papel; el medicamento, no», resume. Ha visto el mismo patrón en Colombia, donde pólizas de asistencia remitían a los pacientes a centros concertados que luego se negaban a atenderlos.
¿Qué ventajas hay para empresas y autónomos?
Las pólizas colectivas suelen ofrecer una selección médica y unas carencias más flexibles, señala la mediadora. Las primas que paga la empresa no tributan para el trabajador hasta 500 € por persona y año (1 500 € en caso de discapacidad). Los autónomos en estimación directa pueden deducirse hasta 500 € por persona. Las pólizas de gama alta también pueden contratarse a nivel de empresa, para equipos que están siempre en movimiento.
¿Cómo elegir tu póliza y comparar presupuestos, paso a paso?
Raquel Domínguez aconseja seguir este orden:
- Primero, parte de tu situación administrativa: visado, permiso de residencia, derecho o no a la sanidad pública o al convenio especial. Es lo que marca el mínimo legal de tu cobertura.
- Segundo, pide dos o tres presupuestos con tu edad exacta y tu fecha de inicio, indicando si el seguro es para un visado.
- Tercero, elige el tipo de póliza (cuadro médico, reembolso o mixta) fijándote en los límites reales que hay detrás del porcentaje anunciado.
- Cuarto, haz una lista de las exclusiones (preexistencias, dental, óptica, medicamentos) y de las intervenciones sujetas a autorización previa.
- Quinto, revisa las carencias y pregunta si pueden eliminarse si vienes de otra aseguradora.
- Sexto, rellena el cuestionario de salud con exactitud y pregunta cómo se tratarán tus preexistencias.
- Séptimo, comprueba la edad máxima de contratación y si existe una cláusula de renovación vitalicia.
- Octavo, contrasta la póliza con tu realidad: los médicos del cuadro médico donde vives, el idioma en el que te responde la aseguradora y la cobertura cuando viajas.
- Por último, ponla a prueba con escenarios concretos: una cirugía compleja, seis meses de rehabilitación, un especialista que no está en tu ciudad o en tu isla, un diagnóstico en el extranjero.
«Ahí es donde se hace visible la arquitectura de un contrato», concluye la mediadora. «La pregunta útil no es qué cubre la póliza. Es cómo podrás usar esa cobertura el día que la necesites.»
Preguntas frecuentes
¿Es obligatorio el seguro médico privado en España?
No para todo el mundo. Se exige para ciertos permisos de residencia, como el visado de residencia no lucrativa, con una cobertura equivalente a la del sistema público. También es la principal vía de acceso a la sanidad para los residentes que no tienen derecho a la sanidad pública.
¿Basta el convenio especial para un visado de residencia?
No, no para un visado solicitado desde el extranjero. Exige estar empadronado en un municipio español y tener al menos un año de residencia. Llega, por tanto, después de instalarse, no antes.
¿Cuánto cuesta el convenio especial?
60 € al mes antes de los 65 años y 157 € al mes a partir de los 65. Los medicamentos comprados en la farmacia no están cubiertos.
¿Por qué se rechaza para el visado un seguro con copagos?
El consulado pide una cobertura equivalente a la del sistema público. En la práctica, según Raquel Domínguez, los consulados suelen pedir una póliza sin copagos ni carencias: una póliza que los incluya corre el riesgo de ser rechazada.
¿Cuánto dura una carencia?
Por lo general, seis meses para la cirugía menor, el TAC y la resonancia magnética, ocho meses para la cirugía mayor, la hospitalización y el parto, y doce meses para los trasplantes o la reproducción asistida. Las urgencias quedan exentas.
¿Una enfermedad ya diagnosticada queda cubierta por un seguro nuevo?
No de forma automática. La preexistencia se valora a través del cuestionario de salud: la aseguradora puede aceptarla, excluirla, cubrirla con una sobreprima o rechazar el contrato. Según Raquel Domínguez, aunque una nueva aseguradora elimine las carencias, eso no significa que acepte las preexistencias.
¿Hasta qué edad se puede contratar un seguro médico en España?
Según Raquel Domínguez, la mayoría de las aseguradoras aceptan nuevos asegurados hasta los 65 o 70 años, algunas hasta los 75, rara vez más allá.
¿Un seguro médico español cubre en el extranjero?
Casi todos incluyen asistencia en viaje, con un límite por siniestro y para viajes de hasta 180 días consecutivos. El reembolso de los tratamientos en el extranjero depende de la gama: limitado a enfermedades graves en una póliza de cuadro médico, mundial en algunas pólizas de gama alta.
¿Son deducibles las primas del seguro médico en España?
Las primas que paga el empleador no tributan para el trabajador hasta 500 € por persona y año (1 500 € en caso de discapacidad). Los autónomos en estimación directa pueden deducirse hasta 500 € por persona.
Este artículo tiene una finalidad meramente informativa. Las condiciones varían según la aseguradora y el contrato: lee siempre las condiciones generales y particulares de tu póliza.
Fuentes
- Ministerio de Sanidad, «Convenio especial de prestación de asistencia sanitaria»: sanidad.gob.es
- Consulado General de España en París, «Visado de residencia no lucrativa»: exteriores.gob.es
- Generalitat Valenciana, trámite n.º 17044: sede.gva.es
- Ley 50/1980, de 8 de octubre, de Contrato de Seguro, artículo 22 (BOE)
Nuestra experta
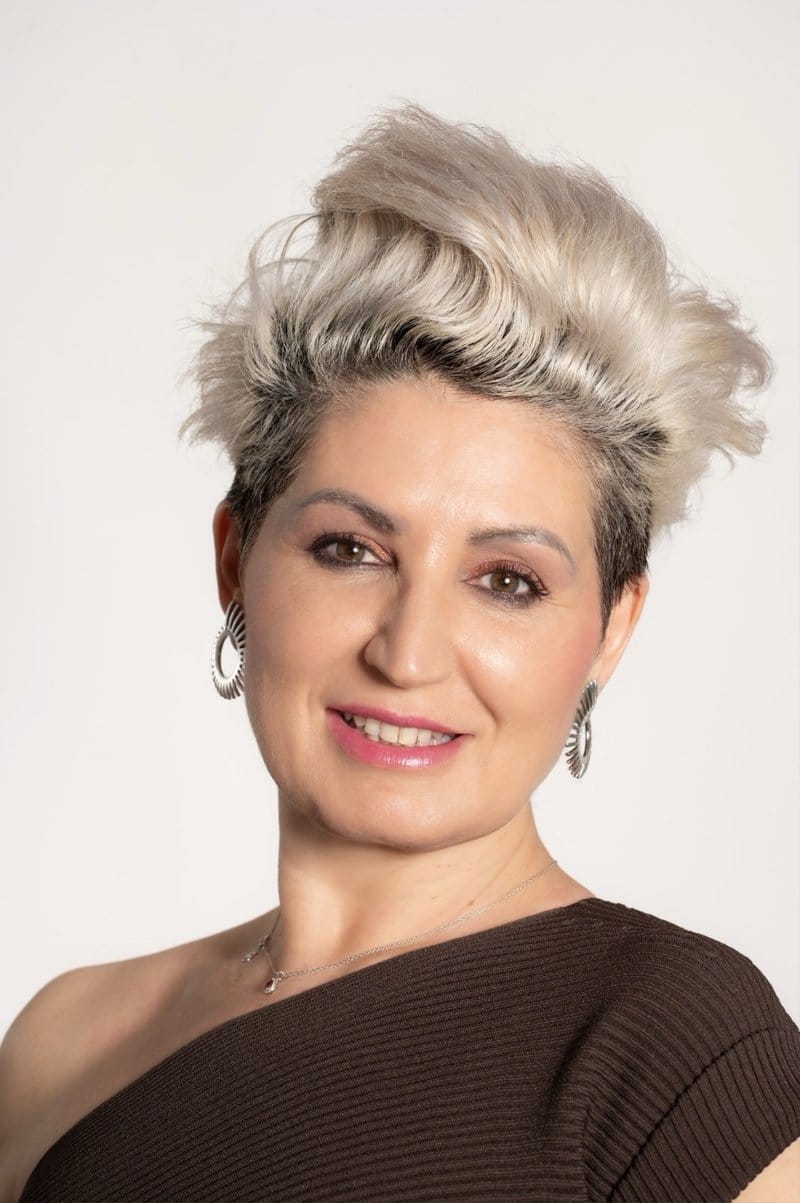
Raquel Domínguez es mediadora de seguros en Palma de Mallorca. Asesora a residentes internacionales, profesionales con movilidad y empresas en seguros de salud y de personas. Cuenta con más de diez años de experiencia en el sector y ha vivido quince años en el extranjero.
Agente exclusiva, Aegis & Aqua S.L., registro DGSFP n.º C0139B10916120.
Instagram: @raqueldominguezseguros
Suis-nous sur Instagram : @thedailyvalencia
Le Livre blanc 2026 de l'expat
NIE, empadronamiento, fiscalité, école, logement : tout l'essentiel pour s'installer, réuni dans un guide PDF. Laisse ton e-mail, on te l'envoie.
🎉 Et voilà ! Ton Livre blanc 2026 de l'expat s'ouvre ici :
Ouvrir le Livre blanc 2026Dernière étape pour rejoindre l'aventure : confirme ton inscription dans l'e-mail qu'on vient de t'envoyer.
Réagis à cet article